Notwendige Ausgaben bleiben erlaubt. Ziehe die Kosten von Alternativen ab und erfasse aufgeschobene Käufe separat. Prüfe auch die Woche danach: Eine Kaufpause liefert hilfreiche Beobachtungen, aber weder eine garantierte Ersparnis noch einen Grund, Rechnungen liegen zu lassen.
Lege Regeln fest, die zu einer normalen Woche passen
Schreibe ein Startdatum, ein Enddatum und zwei oder drei freiwillige Ausgabenkategorien auf, die du pausieren möchtest. Eine brauchbare Regel hilft bei einer konkreten Entscheidung: „Diese Woche keine neue Kleidung und kein gekauftes Mittagessen zum Mitnehmen“ ist klarer als „Nichts ausgeben“. Überlege auch, was du herausfinden möchtest – zum Beispiel, ob du dein Mittagessen vor allem aus Zeitmangel kaufst.
Miete, Kreditraten, Strom und andere laufende Rechnungen, notwendige Fahrten, ausreichende Lebensmittel, Medikamente, Pflege- und Betreuungskosten sowie sonstige Verpflichtungen gehören nicht in die Kaufpause. Ein notwendiger Kauf macht den Tag nicht zum Misserfolg. Verschiebe keine fällige Zahlung, um eine Serie zu erhalten, und kaufe vor Beginn nicht extra viel ein, damit die Woche günstiger aussieht.
Die Ausgabenvorlage der US-Verbraucherschutzbehörde CFPB (Englisch) hilft beim Erfassen verschiedener Kategorien und beim Prüfen von Bedürfnissen und Verpflichtungen, bevor du etwas änderst. Sieben Tage bilden nicht sämtliche monatlichen oder jährlichen Ausgaben ab. Nutze den Versuch deshalb ergänzend zu einem umfassenderen Budgetüberblick, nicht als Ersatz dafür.
Plane schwierige Situationen, bevor sie auftreten
Schau auf deinen Kalender, deine Lebensmittelvorräte, deine Arbeitsschichten und notwendige Fahrten. Wenn du gekauftes Mittagessen pausierst, überlege, was du stattdessen tatsächlich mitnehmen oder besorgen kannst. Geht es um Freizeitaktivitäten, suche eine Alternative, auf die du auch Lust hast. Eine Regel ohne alltagstauglichen Ersatz lässt sich schwer fair ausprobieren.
| Tag | Hilfreiche Aufgabe | Was du festhältst |
|---|---|---|
| 1 | Erlaubte notwendige Ausgaben und pausierte Kategorien festlegen | Startdatum, Enddatum und Ausnahmen |
| 2 | Eine praktikable Alternative ausprobieren | Tatsächliche Kosten – nicht nur den vermiedenen Kaufpreis |
| 3 | Einen freiwilligen Kauf auf die Später-prüfen-Liste setzen | Warum du ihn möchtest und wann du neu entscheidest |
| 4 | Prüfen, was der Haushalt weiterhin braucht | Notwendige Käufe, die du wie gewohnt bezahlst |
| 5 | Eine freiwillige wiederkehrende Ausgabe prüfen | Kündigungsbestätigung und nächster Abrechnungstermin |
| 6 | Eine bezahlbare Aktivität auswählen | Fahrt-, Verpflegungs- und Eintrittskosten |
| 7 | Protokoll und zurückgelegtes Geld abgleichen | Was vermieden, verschoben und wirklich dem Sparziel zugeordnet wurde |
Du kannst an jedem Wochentag beginnen. Diese Aufgaben sind eine eigene Planungsvorlage, keine Aufforderung, einen Dienst zu kündigen oder einen Ausflug auszulassen. Besprich gemeinsame Ausgaben mit den anderen Personen im Haushalt, statt deren Vereinbarungen ohne Rücksprache zu ändern.
Das CFPB-Arbeitsblatt zur Ausgabensenkung (Englisch) nennt Möglichkeiten, die du für deine eigene Situation prüfen kannst. Eine günstigere Alternative bedeutet aber nicht automatisch, dass du den übrigen Betrag auch zum Sparen übrig hast.
Führe ein Protokoll, das die Ersparnis nicht größer rechnet
Das folgende erfundene Beispiel verwendet ausschließlich Euro. Preise und Entscheidungen sind frei gewählt – keine typischen Kosten und keine zugesagten Ergebnisse. Die Beträge sind ein eigenständiges Rechenbeispiel, keine Währungsumrechnung der englischen Ausgabe. „Kostenunterschied“ bezeichnet hier die Differenz zum genannten Kauf, nachdem Ersatzkosten abgezogen wurden. „Für das Sparziel zurückgelegt“ meint Geld, das nach Prüfung anderer Verpflichtungen tatsächlich dem Ziel zugeordnet wurde. Keine der beiden Spalten ist ein vollständiges Haushaltsbudget.
| Tag | Entscheidung | So wird sie gezählt | Kostenunterschied | Für das Sparziel zurückgelegt |
|---|---|---|---|---|
| Montag | Auf einen Café-Kaffee für 5 € verzichten | Nicht gekauft | 5,00 € | 5,00 € |
| Dienstag | Ein Mittagessen für 14 € durch Zutaten für 4 € ersetzen | Ersatzkosten abziehen | 10,00 € | 10,00 € |
| Mittwoch | Eine weiterhin gewünschte Jacke für 35 € später kaufen | Aufgeschoben, nicht dauerhaft eingespart | 0,00 € | 0,00 € |
| Donnerstag | 32 € für notwendige Lebensmittel ausgeben | Notwendige Ausgaben bleiben erlaubt | 0,00 € | 0,00 € |
| Freitag | Ein Abo für 8 € vor der nächsten, späteren Verlängerung kündigen | Spätere Abbuchung: gehört nicht in diese Woche | 0,00 € | 0,00 € |
| Samstag | Einen Ausflug für 18 € durch ein Picknick für 6 € ersetzen | Ersatzkosten abziehen | 12,00 € | 12,00 € |
| Sonntag | Einen Café-Besuch für 4 € auslassen, das Geld aber nicht zuordnen | Nicht ausgegeben, aber dem Sparziel nicht gutgeschrieben | 4,00 € | 0,00 € |
Die erfassten Kostenunterschiede ergeben 5 € + (14 € − 4 €) + (18 € − 6 €) + 4 € = 31 €. Die tatsächlichen Einzahlungen für das Sparziel ergeben dagegen 5 € + 10 € + 12 € = 27 €. Die übrigen 4 € vom Sonntag zählen nicht zum Sparziel, weil sie ihm nie zugeordnet wurden. Vielleicht sind sie noch verfügbar – das musst du separat prüfen.
Der Kauf der Jacke für 35 € wird verschoben, nicht gestrichen. Diesen Betrag mitzuzählen würde eine vorübergehende Pause zu einer erfundenen Ersparnis machen. Auch die Abo-Verlängerung für 8 € liegt erst nach dieser Woche. Prüfe am ursprünglich vorgesehenen Zahlungstermin, ob die Abbuchung tatsächlich ausbleibt, bevor du die spätere Änderung im passenden Zeitraum erfasst. Rechne daraus nicht bereits am ersten Tag eine Jahresersparnis hoch.
Berücksichtige die tatsächlichen Kosten eines Ersatzes. Am Dienstag 14 € als Ergebnis zu zählen, würde die 4 € für Zutaten unterschlagen; am Samstag 18 € zu zählen, die 6 € für das Picknick. Wenn Lebensmittel schon vorhanden waren, notiere eine nachvollziehbare Grundlage für den Vergleich, statt jeder Alternative Kosten von null zu geben. Der Stand des Sparziels ergibt sich weiterhin aus tatsächlich zugeordnetem Geld, nicht aus diesen geschätzten Vergleichen.
Prüfe Tag acht, statt den gesamten Betrag als Belohnung auszugeben
Schau dir nach der Challenge die aufgeschobenen Käufe erneut an. Möchtest du den Gegenstand noch? Ist er notwendig, bezahlbar und bereits eingeplant? Die Jacke später zu kaufen macht die hilfreichen Beobachtungen der Woche nicht wertlos. Es bestätigt vielmehr, warum die 35 € nie als dauerhafte Kostenreduzierung gezählt wurden.
Notiere außerdem zusätzliche Ausgaben, zu denen dich das Ende der Challenge verleitet. Angenommen, du bezahlst im Beispiel eine zusätzliche Kleinigkeit für 9 € aus den 27 €, die du dem Sparziel zugeordnet hast. Erfasse dann eine Entnahme von 9 €: Im Ziel verbleiben 18 €, nicht 27 €. Für den begrenzten Kostenvergleich bleiben von 31 € nach Abzug der zusätzlichen 9 € noch 22 €. Die Zahlen beschreiben unterschiedliche Dinge: einerseits das dem Ziel noch zugeordnete Geld, andererseits den Kostenunterschied bei den aufgeführten Entscheidungen.
Die Rechnung setzt voraus, dass es keine weiteren Änderungen, Gebühren oder Einnahmen gibt. Sie misst nicht deinen gesamten finanziellen Fortschritt. Erfasse notwendige Kosten und unerwartete Ausgaben ehrlich. Wenn die Pause freiwilliger Käufe eine Finanzierungslücke nicht schließt, ist eine längere Challenge nicht automatisch die Lösung. Prüfe dein gesamtes Budget und passende Unterstützung für deine Situation.
Wähle eine umsetzbare Änderung, die du beibehalten möchtest, statt jeden freiwilligen Kauf dauerhaft zu verbieten. An zwei passenden Tagen Essen mitzunehmen kann alltagstauglicher sein als eine Regel, die nicht zu deinem Zeitplan passt.
Erfasse in Frugal erfolgte Einzahlungen, nicht vermutete Ersparnisse
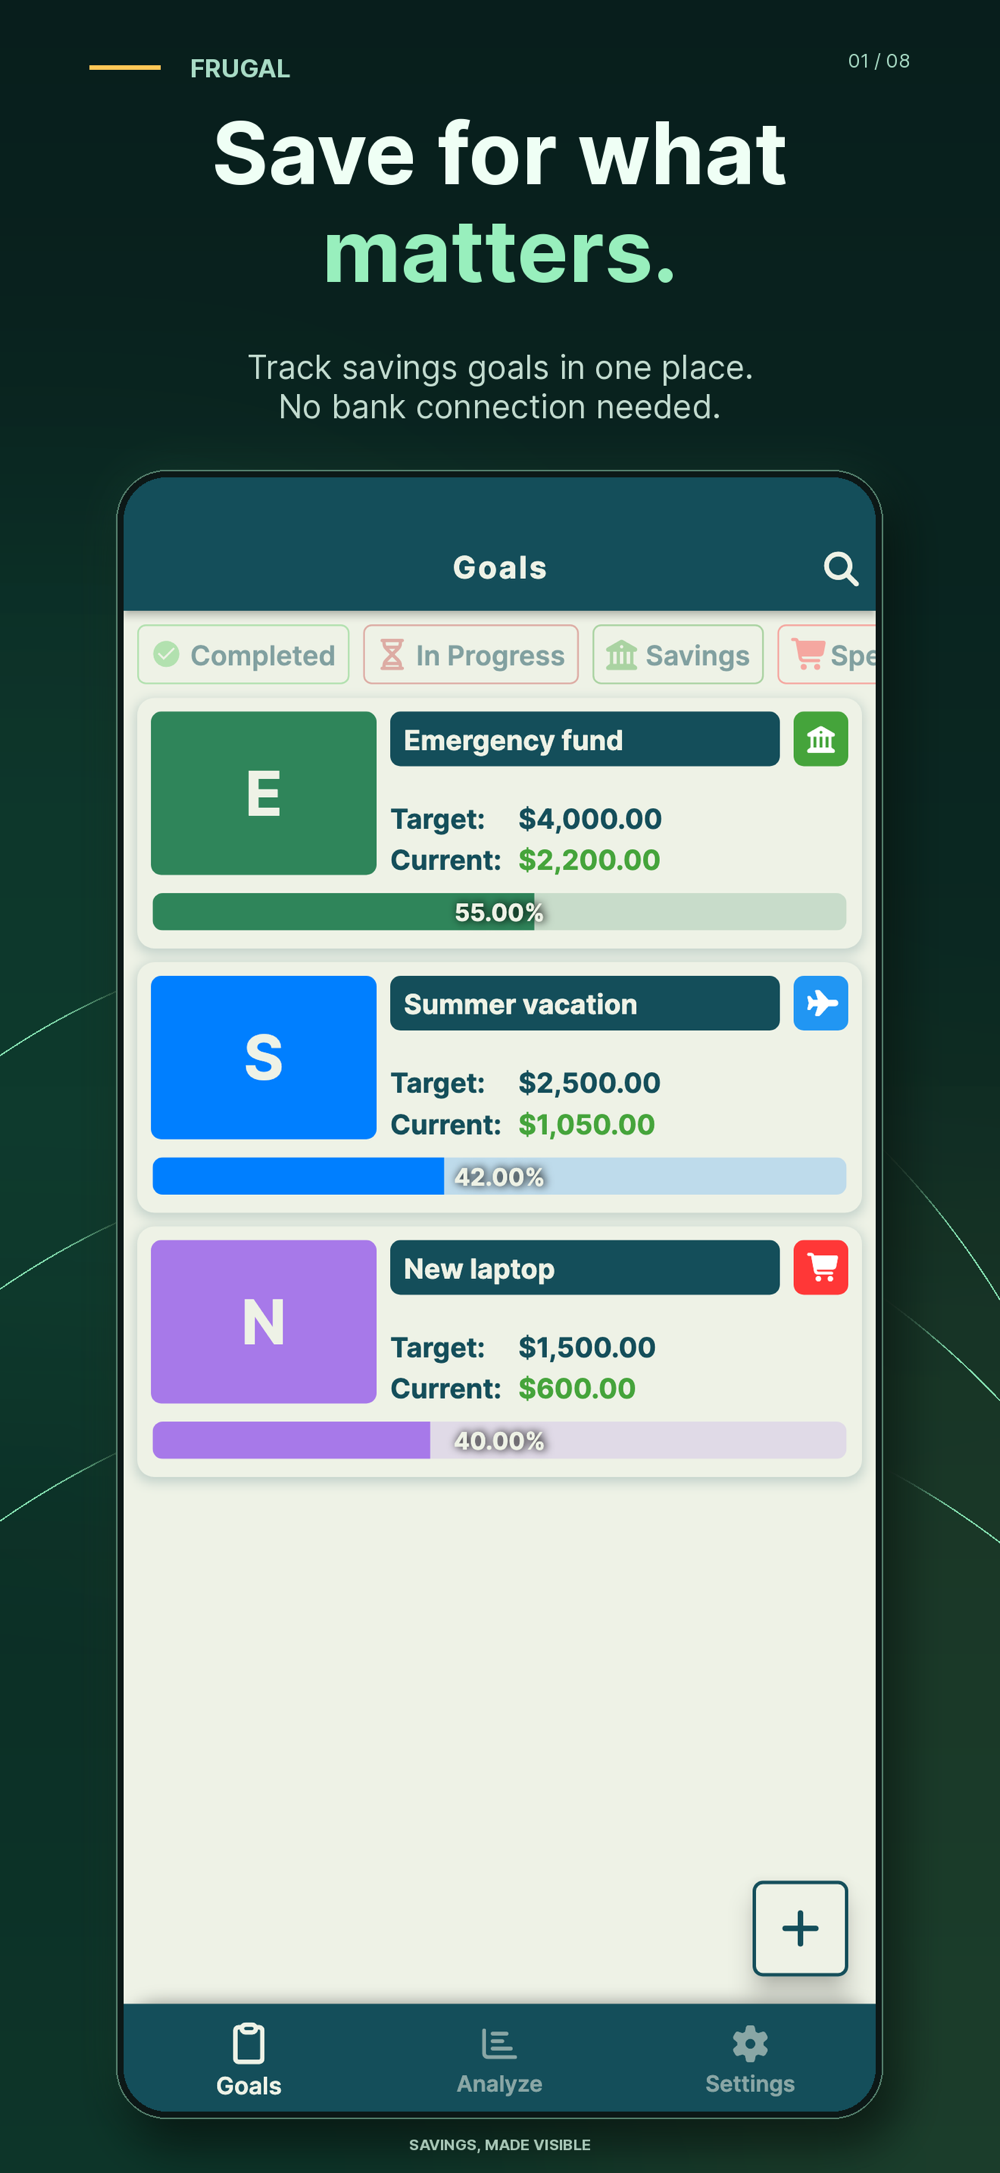
Wenn du geprüft hast, dass Geld verfügbar ist und tatsächlich zurückgelegt wurde, kannst du mit Frugal für iPhone und Android Zielbetrag und manuell erfasste Einzahlungen zusammen festhalten. Im Beispiel trägst du die drei tatsächlichen Einzahlungen von insgesamt 27 € ein. Erfolgt später die Entnahme von 9 €, erfasst du auch diese Verringerung. Das Protokoll ausgelassener Käufe und die Später-prüfen-Liste bleiben in einer separaten Notiz.
Der aktuelle App-Store-Eintrag und Google-Play-Eintrag beschreiben manuelle Einträge, Fortschrittsanzeigen und Erinnerungen. Frugal verbindet sich nicht mit einem Bankkonto, erkennt keine Käufe, verwahrt kein Geld und führt keine Überweisungen aus. Eine eingestellte Erinnerung belegt nicht, dass eine Einzahlung erfolgt ist. Die Versionshinweise für iOS 9.9.10 nennen Unterstützung für Deutsch. Prüfe die aktuellen Store-Angaben für deine Plattform; die App-Abbildung in diesem Leitfaden zeigt eine englische Oberfläche.
Die App kann kostenlos heruntergeladen werden und enthält Werbung sowie Funktionsgrenzen. Premium umfasst unbegrenzt viele Ziele und PDF-/Excel-Exporte. Das Protokoll auf dieser Website ist ein eigenes Lernbeispiel, keine automatische No-Spend-Funktion und keine Importvorlage für die App. Wenn du das Protokoll lieber in einer Tabelle und erfolgte Einzahlungen in einer App erfasst, hilft der Vergleich zwischen Spar-App und Tabellenblatt (Englisch).
Übernimm diese kurze Vorlage in deine Notizen
Nutze die Fragen vor und nach der Woche. Es gibt keinen vorgeschriebenen Zielbetrag. Ein nachvollziehbares Protokoll ist hilfreicher als eine große, geschätzte Summe.
| Feld | Was du einträgst |
|---|---|
| Zeitraum | Beginn und Ende der sieben Tage |
| Pausierte Kategorien | Zwei oder drei konkrete Arten freiwilliger Käufe |
| Erlaubte notwendige Ausgaben | Rechnungen, Betreuung, Lebensmittel, Fahrten und vereinbarte Ausnahmen |
| Jede Kaufentscheidung | Datum, geplanter Kauf, tatsächliche Ersatzkosten und Grund |
| Ergebnis | Vermieden, ersetzt, aufgeschoben, notwendig oder spätere Abbuchung |
| Erfolgte Einzahlung | Betrag und Datum erst dann, wenn das Geld wirklich zurückgelegt wurde |
| Nachprüfung | Spätere Käufe, tatsächliche Entnahmen und eine Änderung zum Beibehalten |
Für ein längerfristiges Ziel kannst du mit der Anleitung zur Berechnung von Sparbeiträgen (Englisch) einen Zeitplan aufstellen. Prüfe anschließend, ob er in dein Budget passt. Wenn dein Einkommen von Woche zu Woche schwankt, zeigt der Sparleitfaden für unregelmäßiges Einkommen (Englisch), wie du Einzahlungen flexibel hältst, statt einen festen Challenge-Betrag zu erzwingen.
Dieser Leitfaden vermittelt allgemeine Informationen zur Dokumentation von Ausgaben und Sparzielen. Er ist keine persönliche Finanz-, Anlage- oder Steuerberatung. Es geht darum, einzelne Ausgabenentscheidungen zu verstehen und nur Geld zurückzulegen, das tatsächlich verfügbar ist.
Häufige Fragen
Was darf ich während einer No-Spend-Challenge kaufen?
Bezahle notwendige Ausgaben und Verpflichtungen weiterhin, darunter ausreichende Lebensmittel, Medikamente, Rechnungen und notwendige Fahrten. Pausiere nur die freiwilligen Kategorien, die du vor Beginn ausgewählt hast. Ein notwendiger Kauf macht den Tag nicht zum Misserfolg.
Wie viel kann ich in einer No-Spend-Woche sparen?
Es gibt keinen garantierten Betrag. Ziehe von konkret vermiedenen Käufen die Ersatzkosten ab, halte aufgeschobene Käufe getrennt und zähle als Einzahlung nur Geld, das du tatsächlich dem Sparziel zugeordnet hast. Dein gesamtes Budget und spätere Ausgaben können das Ergebnis verändern.
Macht ein Kauf nach der Challenge das Ergebnis zunichte?
Ein aufgeschobener Kauf war von Anfang an keine dauerhafte Ersparnis. Erfasse ihn, wenn er erfolgt. Zusätzliche Ausgaben können einen früheren Kostenunterschied ebenfalls verringern. Wenn du Geld aus dem Sparziel verwendest, trage eine Entnahme ein, statt den Stand unverändert zu lassen.
Erkennt Frugal ausgelassene Käufe automatisch?
Nein. Frugal dokumentiert Zielbeträge, Einzahlungen und Entnahmen, die du manuell eingibst. Führe das No-Spend-Protokoll separat und erfasse anschließend tatsächlich für das Ziel zurückgelegtes Geld. Die App verbindet sich nicht mit einem Bankkonto und bewegt kein Geld.
Quellen und weiterführende Informationen
Veröffentlicht von Moocsoft, dem unabhängigen Studio hinter Frugal. Beispiele und Vorlagen dienen der Erklärung. Funktionen und In-App-Käufe können je nach Plattform und Version abweichen. Die Versionshinweise für Frugal iOS 9.9.10 nennen deutsche Sprachunterstützung; das Sprachfeld im App Store führt weiterhin Englisch auf. Die hier gezeigten offiziellen iPhone-Bilder haben eine englische Oberfläche. Prüfe vor dem Download die aktuelle Version und die Sprachangaben in deinem Store; daraus folgt keine Zusage für die Android-Sprache.